techyworldnews_ng2c8r
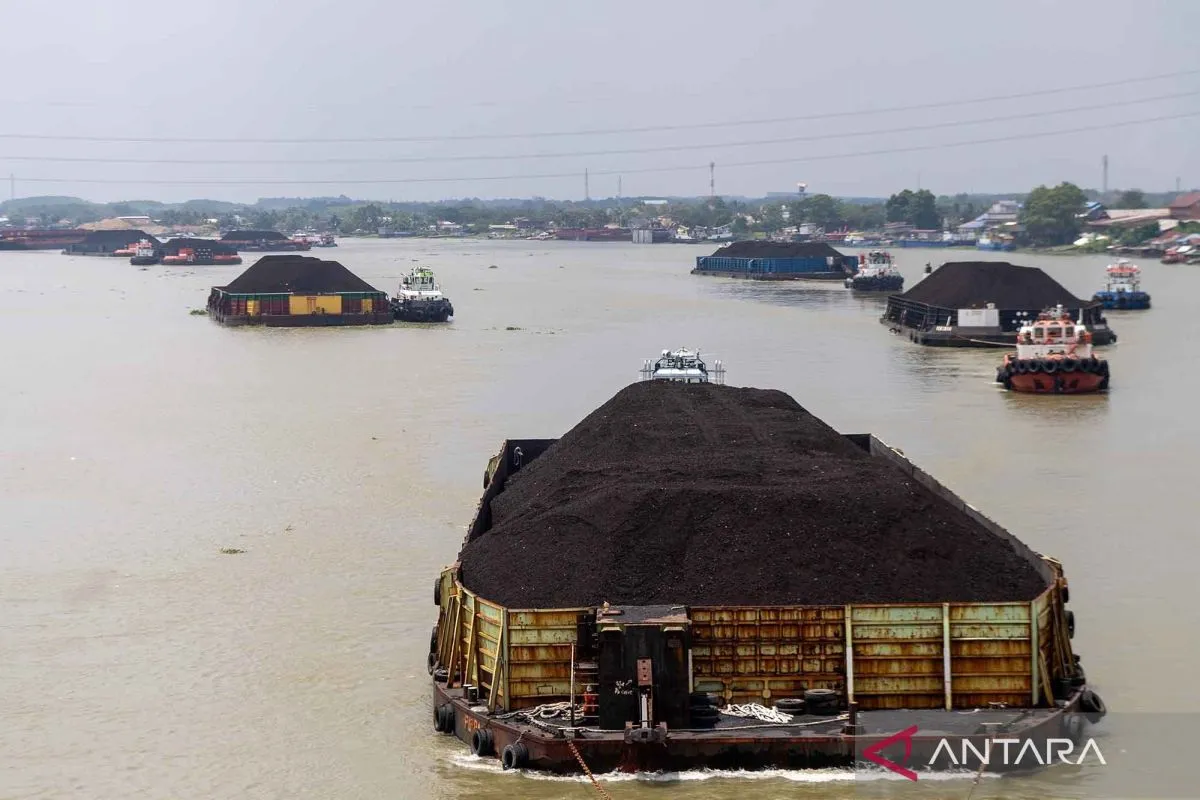
Jakarta, 4 November 2026 – Peneliti menilai penerapan bea ekspor batu bara merupakan pilihan kebijakan fiskal yang lebih tepat dibandingkan penambahan beban pajak pada sektor ritel. Pandangan tersebut muncul dalam pembahasan mengenai upaya pemerintah memperluas penerimaan negara sekaligus menjaga keseimbangan antara kebutuhan fiskal dan pertumbuhan ekonomi. Batu bara sebagai salah satu komoditas ekspor utama Indonesia dinilai memiliki potensi untuk memberikan kontribusi tambahan terhadap pendapatan negara melalui instrumen perdagangan yang dirancang secara terukur. Sementara itu, pengenaan pajak pada aktivitas ritel berpotensi memberikan dampak langsung terhadap pelaku usaha dan konsumen apabila biaya tambahan diteruskan ke harga barang. Perbedaan karakteristik kedua sektor tersebut menjadi pertimbangan penting dalam menentukan kebijakan yang paling sesuai dengan kondisi perekonomian. Meski demikian, penerapan bea ekspor juga perlu memperhitungkan perkembangan harga komoditas internasional dan kemampuan bersaing eksportir. Oleh karena itu, setiap pilihan kebijakan membutuhkan kajian menyeluruh agar tujuan peningkatan penerimaan negara tidak mengganggu aktivitas ekonomi yang produktif.
Batu bara selama ini menjadi salah satu komoditas penting dalam struktur ekspor Indonesia dan memiliki hubungan erat dengan perkembangan penerimaan negara. Aktivitas pertambangan menghasilkan kontribusi melalui berbagai instrumen fiskal, termasuk pajak dan penerimaan negara bukan pajak yang berlaku pada sektor tersebut. Ketika harga batu bara internasional meningkat, nilai ekspor berpotensi bertambah dan memberikan keuntungan lebih besar kepada perusahaan yang mampu mempertahankan volume penjualan. Kondisi tersebut dapat membuka ruang bagi pemerintah untuk mempertimbangkan instrumen fiskal yang menangkap sebagian manfaat dari kenaikan harga komoditas. Bea ekspor merupakan salah satu pilihan yang dapat dikaji karena dikenakan terhadap barang yang dikirim ke pasar luar negeri. Namun, penerapannya harus memperhatikan struktur biaya produksi, kontrak perdagangan, dan kemampuan perusahaan menghadapi persaingan global. Kebijakan yang terlalu berat berpotensi mengurangi daya saing ekspor, sedangkan tarif yang terlalu rendah mungkin tidak menghasilkan tambahan penerimaan secara optimal. Karena itu, penentuan desain kebijakan menjadi faktor penting dalam memastikan manfaat fiskal dapat diperoleh secara berkelanjutan.
Dari perspektif ekonomi, perbedaan utama antara bea ekspor batu bara dan pajak ritel terletak pada objek pungutan serta pihak yang berpotensi menanggung bebannya. Bea ekspor dikenakan pada kegiatan pengiriman komoditas ke luar negeri, sementara pajak pada aktivitas ritel dapat memengaruhi transaksi yang berlangsung dalam pasar domestik. Apabila pungutan ritel meningkatkan biaya usaha, pelaku bisnis dapat menghadapi pilihan untuk menanggung biaya tersebut atau menyesuaikan harga jual kepada konsumen. Penyesuaian harga berpotensi memengaruhi daya beli masyarakat, terutama apabila terjadi pada kelompok barang yang memiliki peran penting dalam pengeluaran rumah tangga. Sebaliknya, bea ekspor batu bara dapat diarahkan pada aktivitas perdagangan komoditas yang memiliki karakteristik pasar berbeda. Namun, beban ekonomi dari bea ekspor tidak selalu sepenuhnya ditanggung perusahaan karena dampaknya bergantung pada harga internasional, kontrak penjualan, dan respons pembeli. Perusahaan juga dapat menyesuaikan volume produksi atau strategi pemasaran apabila biaya ekspor meningkat. Dengan demikian, penilaian terhadap kedua instrumen perlu mempertimbangkan dampak langsung maupun tidak langsung terhadap kegiatan ekonomi.
Peneliti yang mendorong penerapan bea ekspor batu bara menempatkan kebijakan tersebut dalam konteks pentingnya menjaga daya beli masyarakat dan keberlanjutan usaha domestik. Sektor ritel memiliki keterkaitan luas dengan kegiatan konsumsi rumah tangga, distribusi barang, dan penyerapan tenaga kerja. Berbagai pelaku usaha, mulai dari toko kecil hingga jaringan perdagangan modern, bergantung pada perputaran transaksi untuk mempertahankan kegiatan operasional. Apabila terdapat tambahan beban pajak yang meningkatkan biaya transaksi, dampaknya dapat berbeda menurut skala usaha dan kemampuan perusahaan melakukan penyesuaian. Pelaku usaha kecil yang memiliki margin keuntungan terbatas berpotensi menghadapi tekanan lebih besar dibandingkan perusahaan dengan kapasitas keuangan yang kuat. Namun, besarnya dampak tersebut tetap bergantung pada bentuk pajak yang direncanakan, tarif, pengecualian, dan mekanisme pelaksanaannya. Karena itu, pembahasan mengenai pajak ritel perlu dilakukan secara spesifik agar tidak menimbulkan kesimpulan yang terlalu luas. Kebijakan fiskal yang tepat seharusnya mempertimbangkan kemampuan masyarakat dan dunia usaha dalam menanggung beban tambahan.
Penerapan bea ekspor batu bara juga dapat dikaitkan dengan upaya meningkatkan kualitas pengelolaan sumber daya alam yang memiliki karakteristik tidak terbarukan. Batu bara merupakan sumber energi fosil yang jumlah cadangannya terbatas dan membutuhkan pengelolaan jangka panjang agar manfaat ekonominya dapat digunakan secara optimal. Dalam konteks tersebut, pemerintah dapat mempertimbangkan bagaimana keuntungan dari pemanfaatan sumber daya alam memberikan kontribusi terhadap pembangunan nasional. Tambahan penerimaan negara berpotensi digunakan untuk mendukung berbagai kebutuhan publik apabila dialokasikan melalui mekanisme anggaran yang transparan dan akuntabel. Namun, kebijakan bea ekspor tidak dapat dipisahkan dari kewajiban fiskal lain yang sudah berlaku pada perusahaan pertambangan. Pemerintah perlu menghindari pengenaan beban yang tidak proporsional sehingga mengganggu kelangsungan usaha dan investasi yang telah berjalan. Selain itu, perubahan harga batu bara internasional dapat menyebabkan penerimaan dari bea ekspor berfluktuasi dari waktu ke waktu. Oleh sebab itu, instrumen tersebut perlu dirancang dengan mempertimbangkan kondisi pasar dan kebutuhan menjaga stabilitas penerimaan negara.
Dari sisi perdagangan internasional, kebijakan bea ekspor batu bara perlu memperhatikan posisi Indonesia dalam rantai pasok energi global. Permintaan batu bara dipengaruhi oleh kebutuhan pembangkit listrik, aktivitas industri, kebijakan energi, serta perkembangan ekonomi negara-negara pengimpor. Ketika permintaan global meningkat, eksportir dapat memiliki ruang lebih besar untuk mempertahankan volume penjualan meskipun menghadapi perubahan biaya perdagangan. Sebaliknya, ketika harga internasional melemah atau persaingan meningkat, tambahan bea ekspor berpotensi mengurangi daya tarik produk Indonesia dibandingkan pasokan dari negara lain. Kondisi tersebut menunjukkan pentingnya mempertimbangkan elastisitas permintaan dan kemampuan pembeli beralih ke sumber pasokan alternatif. Pemerintah juga perlu menilai pengaruh kebijakan terhadap perusahaan dengan struktur biaya produksi yang berbeda. Perusahaan yang memiliki biaya produksi relatif tinggi mungkin menghadapi tekanan lebih besar apabila tarif diterapkan secara seragam. Oleh karena itu, kajian ekonomi yang mencakup berbagai skenario harga dan permintaan menjadi penting sebelum menentukan besaran pungutan.
Perumusan kebijakan fiskal juga perlu memperhatikan hubungan antara penerimaan negara, pertumbuhan ekonomi, dan kepastian usaha. Pemerintah membutuhkan sumber pendapatan yang memadai untuk membiayai pelayanan publik, pembangunan infrastruktur, pendidikan, kesehatan, serta berbagai program prioritas lainnya. Namun, peningkatan penerimaan harus dilakukan dengan mempertimbangkan dampaknya terhadap investasi, konsumsi masyarakat, dan kemampuan perusahaan mempertahankan kegiatan produksi. Dalam konteks tersebut, perbandingan antara bea ekspor batu bara dan pajak ritel dapat menjadi bagian dari evaluasi mengenai distribusi beban fiskal di berbagai sektor ekonomi. Analisis tidak cukup hanya menghitung potensi penerimaan, tetapi juga perlu memperkirakan perubahan perilaku pelaku usaha setelah kebijakan diterapkan. Selain itu, mekanisme pemungutan harus dirancang agar mudah diawasi dan tidak menimbulkan biaya administrasi yang berlebihan. Koordinasi antara kementerian yang menangani keuangan, perdagangan, energi, dan sektor industri menjadi penting untuk menghindari kebijakan yang saling bertentangan. Dengan perencanaan yang terintegrasi, pemerintah dapat memilih instrumen fiskal yang lebih sesuai dengan kondisi perekonomian nasional.
Usulan penerapan bea ekspor batu bara sebagai alternatif terhadap pajak ritel pada akhirnya menunjukkan pentingnya menentukan sumber penerimaan negara berdasarkan karakteristik dan kemampuan masing-masing sektor. Batu bara memiliki potensi kontribusi fiskal melalui perdagangan internasional, tetapi penerapan pungutan tambahan tetap membutuhkan perhitungan mengenai daya saing dan perkembangan pasar global. Sementara itu, sektor ritel memiliki hubungan langsung dengan konsumsi masyarakat sehingga perubahan beban pajak perlu mempertimbangkan dampaknya terhadap harga barang dan aktivitas perdagangan. Pemerintah perlu menilai kedua pilihan tersebut secara objektif dengan memperhatikan potensi penerimaan, biaya pelaksanaan, serta pengaruhnya terhadap pertumbuhan ekonomi. Transparansi dalam penyusunan kebijakan juga penting agar masyarakat dan pelaku usaha memahami tujuan serta konsekuensi dari setiap instrumen yang dipertimbangkan. Kajian berbasis data dapat membantu mengidentifikasi kebijakan yang memberikan manfaat fiskal tanpa menimbulkan tekanan ekonomi yang tidak diperlukan. Dalam jangka panjang, penguatan penerimaan negara tetap membutuhkan kombinasi kebijakan perpajakan, pengelolaan sumber daya alam, dan peningkatan produktivitas ekonomi. Dengan pendekatan yang terukur, kebijakan fiskal diharapkan mampu menjaga kesinambungan anggaran sekaligus mendukung daya beli masyarakat, kepastian usaha, dan pertumbuhan ekonomi nasional.